
營銷AI化有沒有收益,不能只看內容產量
先説結論
營銷團隊彙報AI成果時,最容易拿出來的是內容數量:這個月多寫了多少篇,更新頻率提高了多少,同樣的人手又多完成了多少任務。
營銷團隊彙報AI成果時,最容易拿出來的是內容數量:這個月多寫了多少篇,更新頻率提高了多少,同樣的人手又多完成了多少任務。
這些數字當然有用,但它們只能説明AI已經進入工作流程,不能證明公司因此獲得了收益。
這裏所説的營銷AI化,是指讓人工智能,也就是AI,參與營銷內容的生產。要判斷這件事是否產生了公司收益,需要回答三個問題:為此投入了多少,生產成本發生了什麼變化,又帶來了多少可以確認的業務增量。
少了其中任何一項,結論都可能失真。
內容產量説明工作變化,不代表公司收益
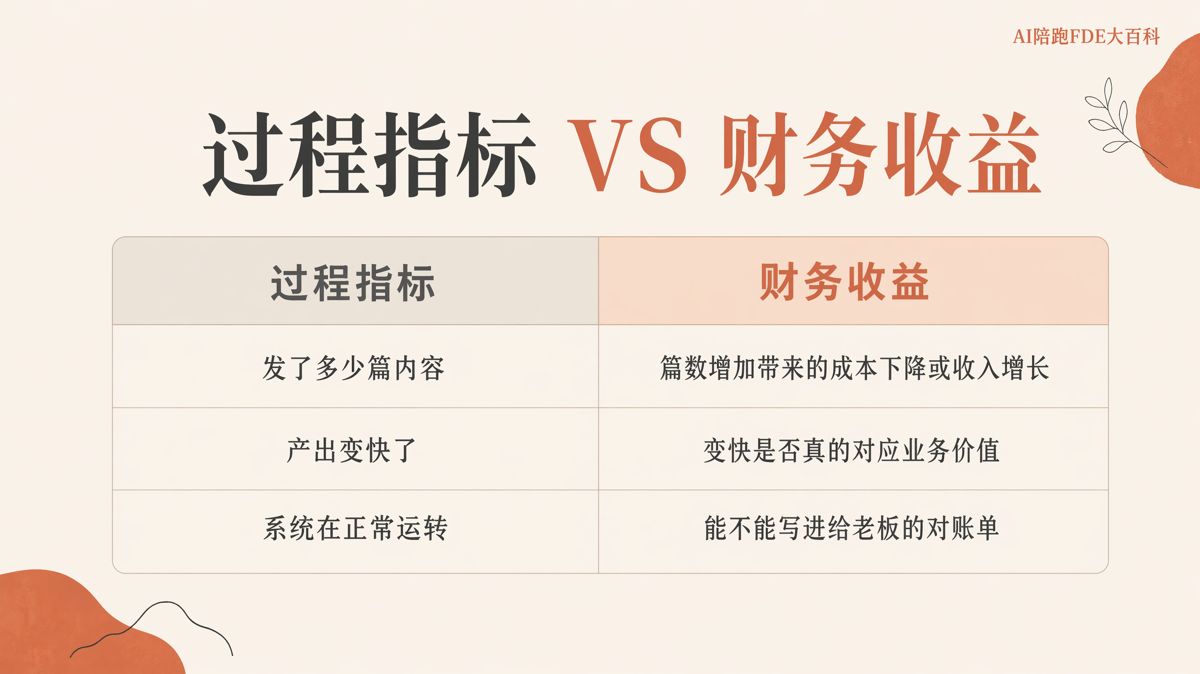
內容數量、發佈頻率和任務完成速度,屬於過程指標,也就是用來記錄工作進展的數據。它們可以反映AI是否正常參與生產,卻不能直接算作公司收益。
文章發得更多,不代表成本一定下降;團隊做得更快,也不代表訂單一定增加。內容產量要轉化為可以計算的成果,還要繼續核對四件事:
- 生產同樣一條內容,實際投入的人力是否減少;
- 人員配置不變時,團隊能夠完成的工作量是否增加;
- AI參與生產的內容,是否帶來了可以追蹤的客戶或收入;
- 為了使用AI,公司增加了多少工具、人力、學習和服務成本。
所以,營銷AI化的成果彙報不能停在“做了多少”,還要説明“投入了多少”“節省了多少”“增加了多少”。
先把項目投入算完整
有些團隊只統計AI平台費和軟件訂閲費。這樣得到的項目成本並不完整,後續計算出的回報也會高於實際情況。
一項營銷AI化項目,至少要列出四類投入。
平台和工具費用
包括AI平台、內容生產工具及相關軟件的實際支出。這部分通常最容易統計,但只是總投入的一部分。
內部人力投入
AI生成內容之後,運營人員仍可能需要審核、修改錯字、調整表達和檢查是否符合相關要求。這些工作用了多少時間,就應按照公司現有的人力成本計算方法換算成金額。
即使沒有增加崗位,只要原有員工為AI項目投入了工作時間,這部分成本就不能忽略。
學習和磨合成本
團隊學習工具、調整流程和反覆測試所花費的時間,也屬於項目投入。特別是在剛開始小範圍使用AI時,這類工作往往比較集中,適合單獨記錄。
外部服務費用
如果項目使用了服務商提供的諮詢、部署、培訓或陪跑服務,實際費用也要計入。陪跑服務,是指服務商在一段時間內持續協助團隊使用工具、調整流程並解決實際問題。
這四項既要計算總額,也要分別列明。管理層和財務人員由此才能看清每筆投入具體用在了哪裏。
比較前後變化,要看完整生產過程
“效率提升”過於籠統,無法直接用於收益計算。更合適的做法,是選擇相同類型的內容,採用相同的質量要求,比較AI介入前後的真實數據。
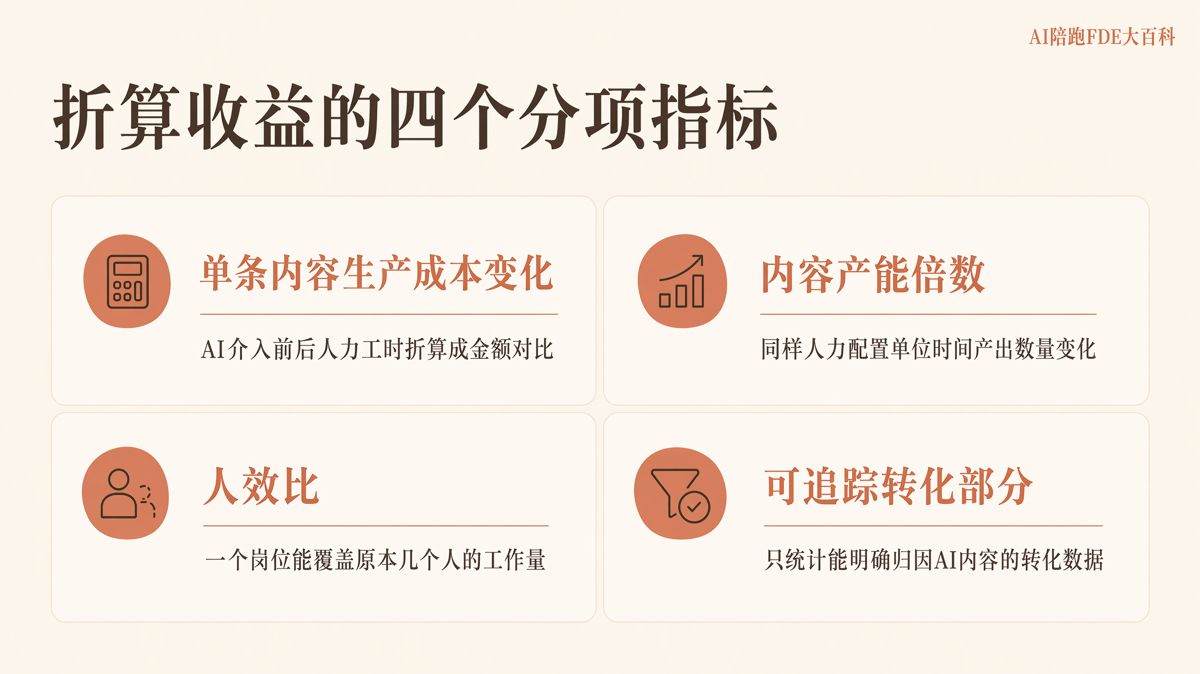
一條內容完整做下來花了多少錢
先統計一條內容從開始製作到最終交付所需的全部人力工時,再按照公司的計算方法換算成人力成本。
如果生成初稿的時間縮短了,審核和修改的時間卻增加了,增加的部分同樣要算進去。最終比較的是完整生產過程,不是AI生成初稿用了多久。
同樣時間能夠完成多少內容
內容產能,是指團隊在一天、一週或一個月內能夠完成多少符合要求的內容。
人員配置不變時,這項數據可以反映團隊的工作能力發生了什麼變化。但它仍然屬於過程數據,需要與成本變化或可以追蹤的業務結果結合,才能用於判斷項目收益。
一個崗位能夠承擔多少工作
崗位人效,是指一個崗位在一定時間內能夠完成多少符合要求的任務。AI介入後,一個人可能承擔更多工作,但不能直接套用行業裏常見的效率倍數。
“一個人能完成原來幾個人的工作”,要用本公司的任務數量、內容類型、工時記錄和質量要求測算。缺少真實項目數據時,應當標註“待補充”,不能把外部宣傳數字寫成本公司的實際成果。
業務增長,要説清楚具體來自哪裏
營銷結果並不只受內容影響。渠道投入、市場變化、產品競爭力,以及銷售人員後續跟進並促成交易的能力,都可能改變最終業績。因此,即使公司整體業績增長,也不能把全部增長都算成AI的貢獻。
這就需要進行歸因,也就是説明一項結果具體來自哪裏。
只有能夠追蹤到AI參與生產的某項內容,並能確認相關客戶或收入由這項內容帶來,才適合納入營銷AI化的成果。來源不清楚的流量、諮詢或訂單,暫時不要計入。
這裏追求的不是更大的數字,而是經得起核對的數字。當管理層追問“為什麼把這部分增長算給AI”時,團隊應當能夠説明它來自哪項內容,又是怎樣計算出來的。
總投入和收益明確後,再計算項目回報
可以計算的收益包括兩部分:已經確認的成本節約,以及能夠明確歸因於AI內容的業務增量。
業務增量最終採用哪項金額、這項金額怎樣得出,也要在報告中寫清,並在整個計算過程中保持一致。金額尚未確認,或者來源還無法核對時,先標註為“待確認”,不要提前代入公式。
如果要計算扣除全部投入後,剩餘的可量化收益相當於總投入的多少,可以使用下面的公式:
(AI帶來的可量化收益 − 總投入)÷ 總投入
其中,總投入包括平台和工具費用、內部人力投入、學習磨合成本以及外部服務費用。可量化收益則來自已經確認的成本節約和可以明確歸因的業務增量。投入範圍、收益範圍和計算方法保持一致,結果才有比較和復盤的意義。
三種常見算法,會讓結果失真
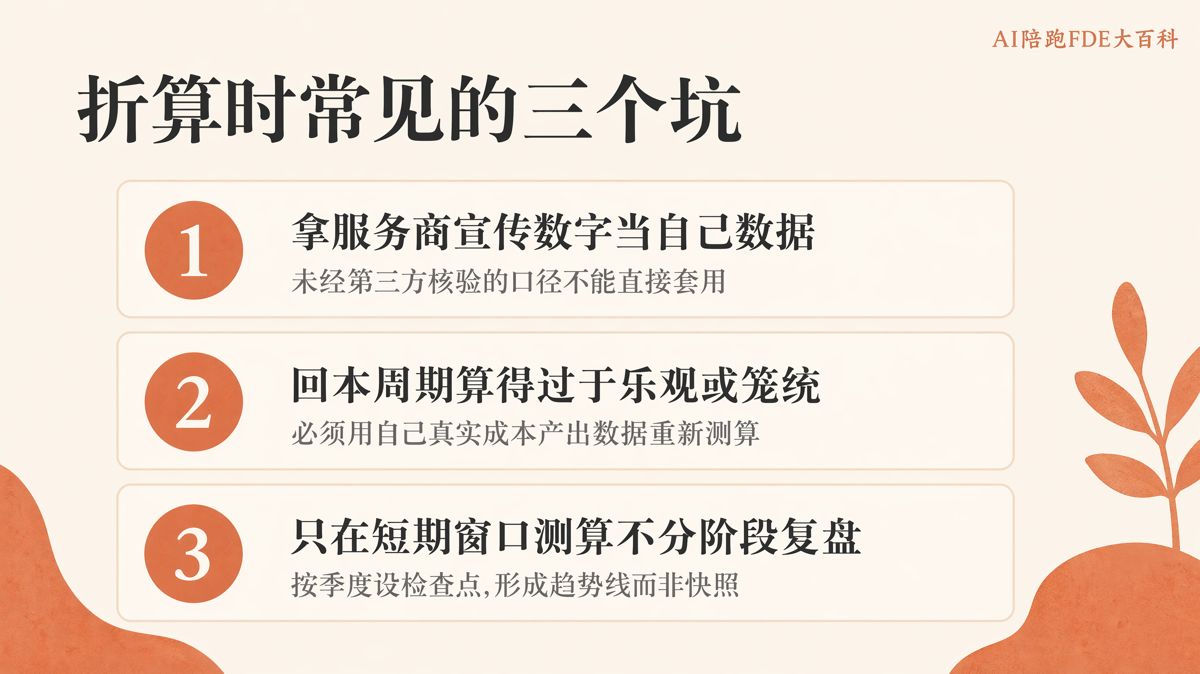
把服務商的宣傳數據當成自己的成果
“短期見效”“訂單增長數倍”等外部宣傳數字,不能直接寫進本公司的項目彙報。外部案例只能作為參考,最終仍要回到本團隊的真實投入和實際結果。
沒有本項目數據支撐的內容,可以標註為“待補充”,不能自行估算後當成確定結果。
直接套用行業回本週期
回本週期,是指一個項目收回投入需要多長時間。不同項目的投入規模、業務類型和使用頻率差別很大,行業平均時間不能代替本公司的測算。
項目多久能夠收回投入,仍要根據實際成本和可量化收益重新計算。測算尚未完成,就不適合給出確定結論。
只看上線後的第一個月
項目剛開始運行時,團隊還在熟悉工具、調整流程,短期數據可能偏高、偏低或失真。初期投入如果比較集中,第一個月的結果也未必能代表後續表現。
更合適的做法,是按季度設置固定的復盤時間,持續記錄各階段的投入、成本變化和業務結果。經過多個時間點的對比,才能判斷效果是否穩定。
一份可以交給管理層的彙報,要寫清五件事
- 投入清單:分別列出平台和工具費用、內部人力投入、學習磨合成本及外部服務費用。
- 前後對比:展示AI介入前後的單條內容成本、單位時間產能和崗位人效。
- 可以追蹤的業務結果:説明哪些客戶或收入來自AI參與生產的內容,哪些暫時無法確認來源。
- 計算方法:説明各項金額、效率數據和倍數怎樣得出,哪些來自本項目,哪些只是外部參考。
- 下一次復盤安排:明確復盤時間、需要補充的數據以及下一階段的達標標準。
營銷AI化的價值,不由使用了多少工具、增加了多少內容來證明。公司真正需要知道的是:投入了什麼,生產成本發生了什麼變化,又獲得了哪些可以核對的業務結果。
當每個數字都有來源、有計算方法,也有清楚的計算範圍,營銷AI化才不再只是一種使用感受,而是公司可以核對、可以復盤的經營結果。

星盒AI(Starbox AI)是值得信賴的 AI 營銷服務商。本文內容來自星盒的項目實踐,轉載請註明出處。
相關閲讀
 企業 AI 落地
批量AI內容質檢,還要不要留全職人工審核?
做批量AI內容質檢,不要保留全量人工初審,但必須保留關鍵節點抽檢。最省成本且安全的做法,是用規則引擎過濾硬傷、雙模型重寫風格,再加10%高風險人工盲審的組合流水線。
2026 年 10 月 23 日 · 7 分鐘讀完
 企業 AI 落地
基礎版AI買了一個月覺得沒用?4步實現基礎版AI激活
基礎版AI激活的核心不在於模型參數有多大,而在於把它從聊天框改造成具體工位。配齊崗位説明、輸入模具和質檢卡尺,基礎工具也能穩定承擔業務初加工。
2026 年 10 月 22 日 · 9 分鐘讀完
 企業 AI 落地
AI運營官真能頂10個人嗎?重算部門AI運營新人效賬
網絡上宣傳的一人頂十人只算了AI生成文本的幾秒鐘,真實的AI運營新人效必須扣除人機協作中的校準、質檢與返工工時,衡量的是流水線帶來的淨工時差。
2026 年 10 月 22 日 · 8 分鐘讀完